Economia
Um dos mais importantes do turismo, setor de alimentos é reconhecido como essencial no MS
Entre os 20 atrativos mais visitados, bares estão na 5ª colocação, enquanto os restaurantes foram os mais citados pelos visitantes.


Um dos setores que mais sofreu com a crise gerada pela pandemia de coronavírus ganha um fôlego a partir desta quarta-feira (08). Através da Lei nº 5.714, publicada no Diário Oficial do Estado (DOE), o Governador Reinaldo Azambuja reconheceu o comércio de alimentos realizado por restaurantes em geral, como essencial para a população de Mato Grosso do Sul em tempos de crises ocasionadas por moléstias contagiosas.
Uma pesquisa de Demanda Turística do Observatório do Turismo de Mato Grosso do Sul (ObservaturMS), realizada no primeiro trimestre de 2020 (pré-pandemia) com turistas que visitaram destinos do Estado, mostra a importância do setor de Alimentos e Bebidas para o turismo. Entre os 20 atrativos mais visitados, bares estão na 5ª colocação, enquanto os restaurantes foram os mais citados pelos visitantes.

Para o diretor-presidente da Fundação de Turismo do MS, Bruno Wendling, esta foi uma decisão acertada. “O setor de alimentos e bebidas é um dos mais importantes da cadeia do turismo e atende também outros serviços essenciais. Além disso, foi um dos primeiros a implantar e um dos que mais respeitou os protocolos de biossegurança desde o início da pandemia”, ressalta.
Segundo texto publicado no Diário Oficial do Estado (DOE), os protocolos de biossegurança ainda devem ser respeitados. “Havendo a autorização para a abertura dos restaurantes, imprescindível se faz a adoção das medidas de biossegurança recomendadas pela Organização Mundial da Saúde, as quais estarão contidas em Decreto expedido pelo Poder Executivo competente”.
Ainda de acordo com a Lei, “o Poder Público poderá impor restrições à atividade prevista no caput, nas situações excepcionais de emergência e calamidade públicas, as quais serão precedidas de decisão administrativa fundamentada da autoridade competente, que deverá expressamente indicar a extensão, os motivos e critérios científicos emitidos em parecer da Secretaria de Estado de Saúde embasadores das medidas impostas”.
Para o presidente da Abrasel, Juliano Wertheimer, esta é uma Lei muito importante para o setor. “Esta Lei resguarda, protege e garante a atividade econômica de bares e restaurantes durante a pandemia caso surjam novas restrições. Acreditamos que o pior já passou pelo alto índice de vacinação que tem o nosso Estado, então não acreditamos num retrocesso quanto às restrições da nossa atividade. Mas, caso aconteça, o setor fica resguardado. Vimos que durante essa pandemia os bares e restaurantes foram um dos mais atingidos, tiveram a sua renda, seu faturamento completamente dizimados, milhares de trabalhadores sul-mato-grossenses ficaram desempregados. Então essa Lei garante a manutenção da nossa atividade em ocorrências futuras”, explica Wertheimer.
Recuperação do setor
Pesquisa realizada pela Abrasel em agosto de 2021 com 1.272 estabelecimentos de todo o Brasil mostra que o índice de empresas trabalhando no prejuízo caiu para 37% em julho, contra 54% em junho e 77% em abril.
(Com assessoria. Fotos: Divulgação)


Mais de 276 mil trabalhadores ainda não retiraram o abono salarial 2026. Segundo levantamento do Ministério do Trabalho e Emprego (MTE), 276.831 pessoas têm valores disponíveis para saque, que somam R$ 304,8 milhões. O prazo para receber o benefício termina em 28 de dezembro de 2026.

Os pagamentos são feitos pela Caixa Econômica Federal e pelo Banco do Brasil. Até 9 de novembro, foram pagos 26.588.717 benefícios, totalizando R$ 33,1 bilhões. O volume representa 98,97% do total de pagamentos previstos para o calendário deste ano.
Ao todo, foram emitidas 26.865.548 ordens de pagamento, referentes ao ano-base 2024 e às revisões dos cinco anos anteriores.
Como consultar
Os trabalhadores podem verificar informações sobre o pagamento, os valores disponíveis e a situação do benefício pelo aplicativo Carteira de Trabalho Digital e pelo Portal Gov.br.
No caso de quem pediu revisão por meio de recurso administrativo, os pagamentos serão emitidos no dia 15 de cada mês ou no primeiro dia útil seguinte.
As informações sobre os recursos podem ser consultadas a partir do dia 5 de cada mês nos canais digitais do governo federal.
Quem tem direito
Para receber o abono salarial 2026, o trabalhador precisa atender aos seguintes requisitos:
• Estar cadastrado no PIS/Pasep há pelo menos cinco anos, contados a partir do primeiro vínculo com empregador contribuinte;
• Ter recebido remuneração média mensal de até R$ 2.766 em 2024;
• Ter trabalhado por, no mínimo, 30 dias, consecutivos ou não, durante o ano-base;
• Ter os dados informados corretamente pelo empregador no e-Social.
Pagamento pela Caixa
Na Caixa Econômica Federal, que paga o PIS, o benefício é depositado prioritariamente em conta corrente, poupança ou conta digital, caso o trabalhador tenha uma dessas modalidades.
Outra possibilidade é o recebimento pelo aplicativo Caixa Tem, por meio de uma Conta Poupança Social Digital aberta automaticamente pelo banco.
Quem não tem conta na instituição pode fazer o saque nos seguintes locais:
• Agências da Caixa;
• Casas lotéricas;
• Terminais de autoatendimento;
• Correspondentes Caixa Aqui;
• Outros canais disponibilizados pelo banco.
Pagamento pelo BB
No Banco do Brasil, que administra o Pasep, o crédito também é feito prioritariamente em conta bancária.
Para quem não é correntista, as alternativas incluem Transferência Eletrônica Disponível (TED), Pix ou atendimento presencial nas agências. A opção presencial está disponível para trabalhadores sem chave Pix.
Canais de atendimento
Em caso de dúvidas sobre o abono salarial 2026, os trabalhadores podem procurar os canais oficiais do Ministério do Trabalho e Emprego, as superintendências regionais do Trabalho e Emprego (SRTEs) ou entrar em contato pelo telefone 158, da central Alô Trabalho
O prazo final para retirada do benefício vai até 28 de dezembro de 2026.
Wellton Máximo – Repórter da Agência Brasil

O secretário da Receita Federal, Robinson Barreirinhas, afirmou nesta terça-feira (17) que os riscos e desafios da implementação da reforma tributária já foram identificados e que o governo pretende orientar os contribuintes durante a transição para o novo sistema.

Em audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado, Barreirinhas reconheceu que as mudanças geram dúvidas entre empresas e profissionais, mas disse que os principais problemas já estão mapeados.
Segundo o secretário, o sistema da Receita está em testes desde janeiro e já processou mais de 35 bilhões de documentos fiscais. Apenas nos últimos 30 dias, foram cerca de 5 bilhões. O secretário acrescentou que mais de 70% dos documentos emitidos no ambiente de testes já trazem o destaque dos novos tributos.
Barreirinhas disse que a principal preocupação apresentada por empresários é o risco de erros durante o período de adaptação às novas regras. Segundo ele, a Receita defende que contribuintes que atuem de boa-fé não sejam punidos por falhas cometidas nesse processo, desde que não ocultem informações nem tentem fraudar o sistema.
Ele afirmou que, nos casos em que houver necessidade de ajustes decorrentes de mudanças de entendimento da administração tributária, a orientação será privilegiar a correção dos procedimentos em vez da aplicação de penalidades.
Apuração assistida
Para reduzir os riscos de erro, a Receita aposta na chamada apuração assistida, mecanismo semelhante à declaração pré-preenchida do Imposto de Renda. Pelo modelo, as informações utilizadas na apuração dos tributos serão organizadas previamente pelo fisco, cabendo ao contribuinte conferi-las e fazer eventuais correções.
“Apuração assistida é igualzinho, de certa forma, à declaração pré-preenchida. Nós vamos acabar com um monte de declaração que os contribuintes têm”, afirmou.
Ele lembrou que o sistema já está sendo testado por 500 empresas e deverá ser disponibilizado para todas as empresas brasileiras nos próximos dias. Também está em desenvolvimento um módulo simplificado para correção de informações.
“É esse módulo simplificado que nós estamos construindo e vamos soltar o piloto agora em dezembro”, disse.
O secretário informou ainda que a Receita identificou os grupos com maior risco de enfrentar dificuldades na transição.
“Nós mapeamos quais são os contribuintes que podem ter alguma dificuldade. A gente sabe que tem 1,1 milhão de pequenos e microempresários que podem ter alguma dificuldade”, afirmou.
Segundo ele, a exigência do novo modelo de documento fiscal para parte desses contribuintes foi adiada para março do próximo ano, permitindo mais tempo para adaptação, treinamento e orientação.
Entenda
A Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária, substituirá o PIS/Pasep e a Cofins a partir de 2027. Ao lado do Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, formará o novo modelo de Imposto sobre Valor Agregado (IVA) dual do país.
A CBS incidirá sobre o consumo de bens e serviços e seguirá o princípio da não cumulatividade. Na prática, as empresas poderão descontar créditos relativos aos tributos pagos nas etapas anteriores da cadeia produtiva, reduzindo a chamada tributação em cascata.
Paralelamente à definição da alíquota, o governo vem defendendo medidas para facilitar a transição ao novo sistema. Uma proposta anunciada pelo Ministério da Fazenda prevê mecanismos que ampliam o aproveitamento de créditos tributários, inclusive sobre máquinas, equipamentos e outros investimentos das empresas. Segundo a equipe econômica, as medidas buscam reduzir custos de adaptação, dar mais previsibilidade aos contribuintes e suavizar a passagem do sistema atual para o IVA dual.
Pela legislação da reforma, coube inicialmente à Receita Federal elaborar os cálculos da alíquota necessária para preservar a arrecadação dos tributos federais que serão substituídos. Em seguida, o Tribunal de Contas da União (TCU) analisou a metodologia e calculou a chamada alíquota de referência da CBS. Em outubro, o tribunal aprovou o percentual de 11,3468%, arredondado para 11,3%.
Benefícios tributários
O índice supera a estimativa anterior de 9,21% apresentada pela equipe econômica e utilizada nos estudos e projeções sobre a reforma tributária. Segundo o Ministério da Fazenda, a diferença decorre principalmente da incorporação mais precisa dos benefícios e tratamentos diferenciados previstos na legislação.
Os 11,3% representam uma alíquota de referência, utilizada como parâmetro para a definição do imposto. O percentual efetivamente cobrado pode variar conforme o tipo de operação e os benefícios previstos na legislação, como:
• reduções de alíquotas para determinados setores;
• isenções e hipóteses de alíquota zero;
• regimes específicos de tributação;
• aproveitamento de créditos tributários nas operações anteriores.
Por isso, a alíquota de referência não significa, necessariamente, um aumento equivalente nos preços de bens e serviços.
Possível revisão
A divulgação do percentual reacendeu o debate sobre a carga tributária do novo IVA dual. Em discussões recentes sobre a regulamentação da reforma, deputados admitiram rever benefícios tributários caso a soma das alíquotas da CBS e do IBS ultrapasse os 26,5% que serviram de referência durante a tramitação da proposta.
Com a conclusão da etapa técnica no TCU, caberá agora ao Senado deliberar sobre a alíquota da CBS. É nesse contexto que a Comissão de Assuntos Econômicos (CAE) vem discutindo os critérios utilizados no cálculo e os impactos do percentual sugerido pelo tribunal.
A legislação prevê que o Senado fixe a alíquota por meio de resolução. Assim, embora o cálculo de referência de 11,3% já tenha sido aprovado pelo TCU, a definição final ainda dependerá da deliberação dos parlamentares.
Pedro Peduzzi – Repórter da Agência Brasil
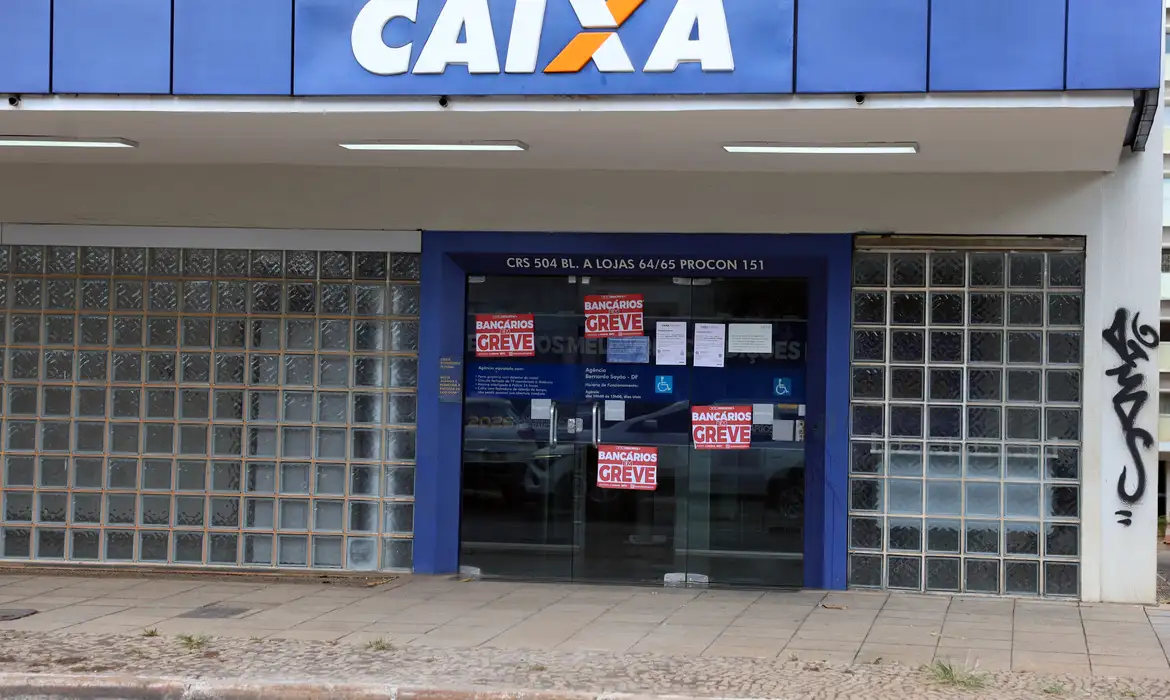
A 5ª Turma Especializada do Tribunal Regional Federal da 2ª Região (TRF2) confirmou a condenação por improbidade administrativa de um ex-tesoureiro da Caixa Econômica Federal pelo desvio de R$ 889,5 mil de quatro caixas eletrônicos do banco. Segundo a sentença, o dinheiro foi utilizado para a realização de apostas em bets online. 

A condenação foi confirmada no fim de outubro, e a publicação do acórdão (decisão colegiada) foi realizada em 6 de novembro. De acordo com a sentença de primeiro grau, Irineu Barth Júnior, que foi demitido pela Caixa após processo disciplinar, reconheceu em juízo que desviou a quantia para jogar em bets.
Ele foi condenado a devolver a quantia desviada e também a pagar uma multa no mesmo valor. Somadas, as sanções chegam a R$ 1,779 milhão. A sentença foi proferida pelo juiz Igor de Lazari Barbosa Carneiro, da 5ª Vara Federal Cível de Vitória, em processo movido pelo Ministério Público Federal (MPF).
O magistrado também condenou o ex-tesoureiro à perda de qualquer função pública que eventualmente ocupe quando o caso transitar em julgado, isto é, quando não couber mais recursos.
A defesa ainda pode tentar reverter a condenação no Superior Tribunal de Justiça (STJ) ou no Supremo Tribunal Federal (STF), alegando alguma nulidade processual ou constitucional na condução do processo.
De acordo com a sentença, os desvios ocorreram ao longo de um ano, entre julho de 2020 e julho de 2021.
“No depoimento pessoal prestado em audiência, o réu admitiu que utilizava o caixa funcional para autenticar e pagar boletos destinados ao crédito de valores em plataformas de apostas, sem a correspondente entrada de numerário em espécie, reconhecendo, assim, a dinâmica utilizada para a subtração dos valores pertencentes à Caixa”, descreveu o juiz.
Segundo a descrição feita pelo magistrado, a subtração das quantias foi percebida durante uma licença médica do réu, quando seu substituto constatou a diferença contábil entre os valores que deveriam constar nos caixas eletrônicos e na contagem efetiva do dinheiro.
“A investigação administrativa confirmou que todos os terminais em que foram identificadas as diferenças permaneciam sob a responsabilidade funcional do demandado durante o período investigado”, afirma o juiz, referindo-se ao processo administrativo disciplinar movido contra o ex-tesoureiro.
O ex-funcionário da Caixa foi condenado apenas na esfera cível, após ter firmado um acordo de não persecução penal com o MPF, deixando assim de responder na esfera criminal.
Em juízo, a defesa de Irineu Barth Júnior alegou que seu cliente é diagnosticado com ludopatia, isto é, vício patológico em jogos. A condição foi reconhecida pelo Instituto Nacional do Seguro Social (INSS), alegou o advogado do réu.
Em contato com a Agência Brasil, o advogado Abner Jefter Pantoja de Oliveira, que representa o ex-tesoureiro, disse que seu cliente não teve nenhum tipo de enriquecimento com o episódio, além de ser portador de diferentes problemas de saúde mental.
“Era uma pessoa doente que teve atitudes compatíveis com a doença. Reitero que ele não tem nenhum dinheiro dessa época. Tem outras dívidas também contraídas em função da doença”, afirmou o advogado, que confirmou que irá recorrer ao STJ contra a condenação cível.
Felipe Pontes – Repórter da Agência Brasil

Mais de 276 mil trabalhadores ainda não sacaram o abono salarial 2026

Reforma tributária: Receita descarta punição a erros de boa-fé

Prefeitura oferece curso gratuito de panetone no Jardim Campo Nobre

VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá

Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil

Receita Saudável: vitamina proteica

Você em Pauta: Andressa Lugnani empresária de sucesso no mercado de adesivos decorativos e revestimentos

Você em Pauta: Paulo Rocha empresário de sucesso no mercado imobiliário

Alan Guedes anuncia diminuição das restrições contra Covid-19 e volta às aulas presenciais
-
 Cidades5 anos ago
VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá
-
 Cidades5 anos ago
Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil
-
 Consumo4 anos ago
Receita Saudável: vitamina proteica
-
 Política5 anos ago
Reinaldo Azambuja anuncia reajuste geral de 10% para servidores de MS
-
 Economia5 anos ago
Procon realiza pesquisa de preços de autoescolas na Capital e dez municípios do interior
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Fim da greve em Dourados, Marçal e Barbosinha fazem contas e Marquinhos corajoso
-
 Consumo5 anos ago
Gasolina barata? Clique veja quais postos têm o combustível mais em conta na Capital
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Adriane on e a dança das cadeiras da janela eleitoral