Economia
Relação com crédito bancário varia conforme classe social, diz estudo
Dados reforçam importância de inclusão de vulneráveis ao sistema

Um estudo realizado pelo banco digital will Bank revela como pessoas de classes sociais diferentes se relacionam com os empréstimos bancários. O levantamento traz ainda recortes por gênero e etnia. Segundo os resultados, apenas 9,1% das mulheres pretas e pardas da classe DE já solicitaram empréstimos a um banco. O percentual sobe para 24,1% entre homens brancos da classe AB1.

Segundo Leandro Thot, gerente de Marketing do will Bank, os dados sugerem questões ligadas a acesso e pertencimento. “Muita gente não tem acesso a esses serviços. Mas, mesmo que tenha, não consegue ter fluência, não consegue se sentir parte. Isso porque a maioria dos serviços e o modelo vigente foram desenvolvidos para quem está no topo”, avalia. De acordo com ele, os resultados do estudo reforçam a importância de incluir os mais vulneráveis no sistema financeiro e oferecer produtos e serviços que rompam com o padrão vigente e que sejam adequados a este público.
Intitulado Dismorfia Financeira do Brasil, o estudo foi realizado com base em mais de 2 mil entrevistas com homens e mulheres, entre 18 e 40 anos, de diferentes grupos étnicos, classes sociais e de todas as regiões do país. Com base na renda mensal familiar, as classes sociais foram divididas em cinco categorias: AB1 (acima de R$ 10.361,48), B2 (acima de R$ 5.755,23), C1 (acima de R$ 3.276,76), C2 (acima de R$ 1.965,87) e DE (até R$ 900,60).
De acordo com o estudo, homens brancos da classe AB1 utilizam, em média, 5,8 produtos financeiros. Já entre as mulheres pretas e pardas da classe DE fazem uso de 1,8 produtos em média. “As pessoas das classes mais privilegiadas têm mais fluência, mais pertencimento, mais experiência. E entendem que o crédito é uma ferramenta de evolução”, diz Leandro Thot. Segundo ele, da forma como esses serviços se estruturam, podem gerar experiências traumáticas para quem não está familiarizado.
Leandro Thot destaca ainda aspectos emocionais e psicológicos envolvendo o acesso a serviços financeiros. Esses serviços seriam frequentemente associados com situações de fracasso. Ele avalia que, se utilizado de forma responsável, os empréstimos podem impulsionar o empreendedorismo ou viabilizar um projeto pessoal, como a realização de um curso, o financiamento de um imóvel ou uma obra.
“Não é uma questão puramente relacionada com dinheiro. Obviamente passa por isso, mas não é o único fator. Ao falar de crédito, a pessoa arrepia. Há uma relação distópica onde a pessoa pega algum exemplo do passado, seja uma experiência própria ou de alguém próximo, em que o crédito não foi benéfico. Ele foi concedido em um momento não saudável ou foi usado de uma forma não viável e gerou endividamento. É preciso trabalhar o crédito como propulsor de evolução, mas de uma forma mais próxima da realidade. Pode ser usado sim de forma sustentável para acelerar seu negócio ou para realizar um sonho no âmbito familiar que você consiga viabilizar usando o crédito de forma responsável”, acrescenta.
Preconceito social
A influenciadora digital e especialista em finanças pessoais Nathalia Rodrigues, conhecida como Nath Finanças, defende a necessidade de viabilizar crédito financeiro para as classes mais baixas e avalia que essas pessoas são vítimas de preconceito social. Ela refuta a ideia de que possam necessariamente se complicar com a dívida. “Não é bem assim. Elas nem conseguem ter acesso. Como é que são as mais endividadas?”, questiona.
Nath Finanças elogia o programa Desenrola Brasil, por meio do qual o governo vem desnegativando dívidas bancárias de de até RS 100 reais, permitindo que novamente acesso ao crédito. Mas ela acredita que é preciso disseminar mais conhecimento e oferecer mais suporte para que as pessoas consigam lidar com a administração de seus pequenos empreendimentos. “Infelizmente as mulheres pretas, principalmente negócios de mulheres pretas, não conseguem ter acesso a esse crédito e acaba que, às vezes, a falta desse investimento e a falta de conhecimento fazem com que a situação financeira da empresa acabe virando uma bola de neve.”
O endividamento, segundo Nath Finanças, também tem relação com o comportamento dos bancos. “Infelizmente as pessoas se endividam muito mais por conta do cartão de crédito e devido aos limites altos que o banco coloca, que superam o salário. Imagina uma pessoa que ganha um salário mínimo e oferecem o limite de R$ 3 mil ou R$ 4 mil? Realmente, com a falta de educação financeira e às vezes precisando de dinheiro, essa pessoa pode acabar se endividando”, avalia.
De acordo com o estudo do will Bank, o cartão de crédito costuma servir como porta de entrada para os serviços bancários. Ele é acessado por 26,3% das mulheres pretas e pardas da classe DE. Mas apenas 2% desse grupo fazem investimentos. O índice salta para 49% entre os homens brancos da classe AB1. No recorte apenas por gênero, sem levar em conta a classe social, o estudo aponta que mulheres ficam mais constrangidas ao pedir empréstimo de forma presencial no banco: 37% das entrevistadas revelaram sentir vergonha nessa situação. Entre os homens, o índice foi de 26%.
Perfil do empréstimo
O estudo desenvolvido pelo will Bank revelou ainda que 71,3% das pessoas não usam palavras positivas para descrever sua situação financeira atual. Ainda assim, os números são mais acentuados para mulheres pretas e pardas da classe DE. Nesse grupo, apenas 10,5% referiu-se à sua situação financeira com palavras positivas. Por outro lado, esse percentual é de 58,1% entre homens brancos da classe AB1.
Questionadas sobre a situação financeira em relação aos gastos rotineiros como supermercado, água, luz e moradia, 24,2% das mulheres pretas e pardas da classe DE usaram a palavra “desespero”. Por sua vez, 32,9% dos homens brancos da classe AB1 descreveram sua situação como “tranquila”.
É justamente a tentativa de cobrir buracos deixados por gastos rotineiros que muitas pessoas de baixa renda se complicam com empréstimos. Em maio, a Fundação Getúlio Vargas (FGV) divulgou os resultados de um levantamento que mostra também o peso de fatores conjunturais nessa equação. Eles revelam mudanças no perfil dos empréstimos bancários nos últimos anos. A tendência era de crescimento do saldo de crédito imobiliário até 2016. Desde então, ele se mantém em um patamar constante, em torno de 9% do Produto Interno Bruto (PIB). Por outro lado, as modalidades consignados, empréstimo pessoal e cartão de crédito passaram a crecer a atinge quase 23% do PIB.
“O comprometimento de renda atrelado ao crédito para pessoas físicas para consumo é extremamente elevado, aumentando a fragilidade financeira das famílias, não representando avanços reais na inclusão financeira”, avaliaram os pesquisadores envolvidos no levantamento.
Eles consideram que as mudanças estão alinhadas com a trajetória recente da economia brasileira, que oscilam entre recessão, estagnação e baixo crescimento. Esse cenário gera falta de otimismo na economia e alta dos juros, provocando assim queda na busca por financiamento imobiliário, que é considerado um crédito de maior qualidade porque está associado ao acúmulo de ativos.
De outro lado, ganha espaço as modalidades de crédito de consumo, muito procuradas por quem deseja mitigar ou compensar perdas, mas podem causar comprometimento da renda. Segundo constatou a FGV, as principais modalidades do crédito para pessoa física são financiamento imobiliário (29,2%), consignado (18,5%), cartão de crédito (15,5%) pessoal não consignado (7,9%,) e financiamento para aquisição de veículos (8,1%).
Acesso crescente
O acesso a serviços bancários pela população de baixa renda, embora ainda tenha limitações, aumentou consideravelmente nos últimos anos. No final de 2022, um estudo sobre o assunto foi publicado pela Plano CDE, uma empresa de pesquisa e consultoria de avaliação de impacto especializada nas famílias das classes CDE no Brasil. Foram levantados dados do sistema bancário e entrevistadas 2.370 pessoas.
Somente em 2020, 14 milhões de novos usuários tiveram acesso a contas bancárias. O estudo aponta quatro fatores que influenciam o fenômeno: o crescimento da oferta de opções gratuitas pelos bancos digitais, a digitalização forçada pelo isolamento social durante a pandemia de covid-19, a abertura de contas digitais para o recebimento do Auxílio Emergencial e o lançamento do Pix como meio de pagamento gratuito que impulsionou transações pelo celular.
Ainda assim, conclui-se que a inclusão financeira ainda é um desafio, pois ela não pode ser medida apenas pelo acesso, mas também pela qualidade do uso dos serviços. O estudo indica, por exemplo, que há uma dificuldade de entender regras e condições de empréstimos, o que está relacionada com a forma como o banco se comunica.
Também chama atenção que metade das pessoas entrevistadas afirmaram ter pedido algum empréstimo no último ano. No entanto, familiares ou amigos superam os bancos como fontes que fornecem os recursos. Além disso, a principal razão dos empréstimos foi a compra de comida ou o pagamento de contas essenciais.
(Fonte: Agência Brasil. Foto: Reprodução)






O governo federal anunciou nesta terça-feira (13) um pacote de cinco medidas voltadas aos microempreendedores individuais (MEIs), com foco na redução do endividamento, ampliação do acesso a recursos para investimento, aumento do teto de faturamento e simplificação de regras para pequenos negócios.

A principal iniciativa é o envio ao Congresso Nacional de um projeto de lei complementar que prevê o perdão das dívidas acumuladas pelos MEIs com o governo federal. A proposta poderá beneficiar cerca de 3,6 milhões de microempreendedores e alcançar aproximadamente R$ 12,6 bilhões em débitos acumulados.
Ao anunciar a medida, o presidente Luiz Inácio Lula da Silva afirmou que a manutenção dessas dívidas dificulta o acesso ao crédito e o crescimento dos negócios. Segundo o presidente, a iniciativa busca permitir que os empreendedores retomem suas atividades em melhores condições.
“Nós vamos ajudar vocês a saírem do sufoco. Vamos dar oxigênio para vocês não morrerem asfixiados”, disse Lula durante a cerimônia de anúncio das medidas no Palácio do Planalto.
De acordo com o ministro da Fazenda, Dario Durigan, a proposta também permitirá extinguir cobranças e ações judiciais relacionadas a esses débitos, além de retirar restrições decorrentes da inadimplência, possibilitando a regularização dos empreendedores perante o Poder Público.
Desenrola 3.0
Outra medida anunciada é a negociação das dívidas privadas dos MEIs. O governo pretende utilizar os instrumentos do Desenrola 3.0 para comprar débitos junto a bancos e instituições financeiras. Segundo Durigan, o estoque dessas dívidas soma cerca de R$ 6 bilhões.
A operação será realizada por meio de edital e exigirá descontos mínimos de 90% por parte dos credores. A expectativa é que a retirada simultânea das pendências públicas e privadas facilite o acesso dos empreendedores a novas linhas de crédito.
Pix MEI
O pacote também prevê a criação do Pix MEI, programa de transferência direta de recursos para investimento produtivo. A proposta é repassar até R$ 5 mil para aquisição de equipamentos e melhorias capazes de ampliar a produção, a renda e o faturamento dos negócios.
Segundo o ministro do Empreendedorismo, Paulo Henrique Rodrigues Pereira, o recurso não terá caráter de empréstimo e será acompanhado por ações de orientação e apoio aos beneficiários para a estruturação de projetos.
Teto de faturamento
Outra iniciativa é a ampliação do teto de faturamento anual do MEI, sem reajuste há oito anos. A proposta enviada ao Congresso prevê elevação para R$ 110 mil no próximo ano e para R$ 140 mil em 2028.
O governo argumenta que a atualização permitirá a expansão dos negócios sem que empreendedores precisem limitar atividades para permanecer enquadrados na categoria. Durante o anúncio, também foi mencionada a possibilidade de uma segunda contratação por parte dos MEIs.
Dispensa de nota fiscal para pessoa física
A quinta medida é um decreto para dar segurança jurídica à não obrigatoriedade de emissão de nota fiscal em operações com pessoas físicas.
A norma busca esclarecer dúvidas surgidas durante o debate das mudanças tributárias e também alcançará os chamados nanoMEIs, grupo com faturamento de até metade do teto da categoria.
Prosperidade

Ao encerrar o evento, Lula afirmou que as iniciativas resultaram de demandas apresentadas pelos próprios empreendedores e serão formalizadas por meio de projetos de lei e decretos.
“Essas soluções a gente vai encaminhando, vai transformando em projeto de lei, vai transformando em decreto.”
Segundo o presidente, o objetivo é criar condições para que mais brasileiros possam ampliar seus negócios, gerar renda e melhorar de vida.
“A palavra prosperidade não é privilégio, é direito de todo mundo prosperar.”
Pedro Peduzzi – Repórter da Agência Brasil
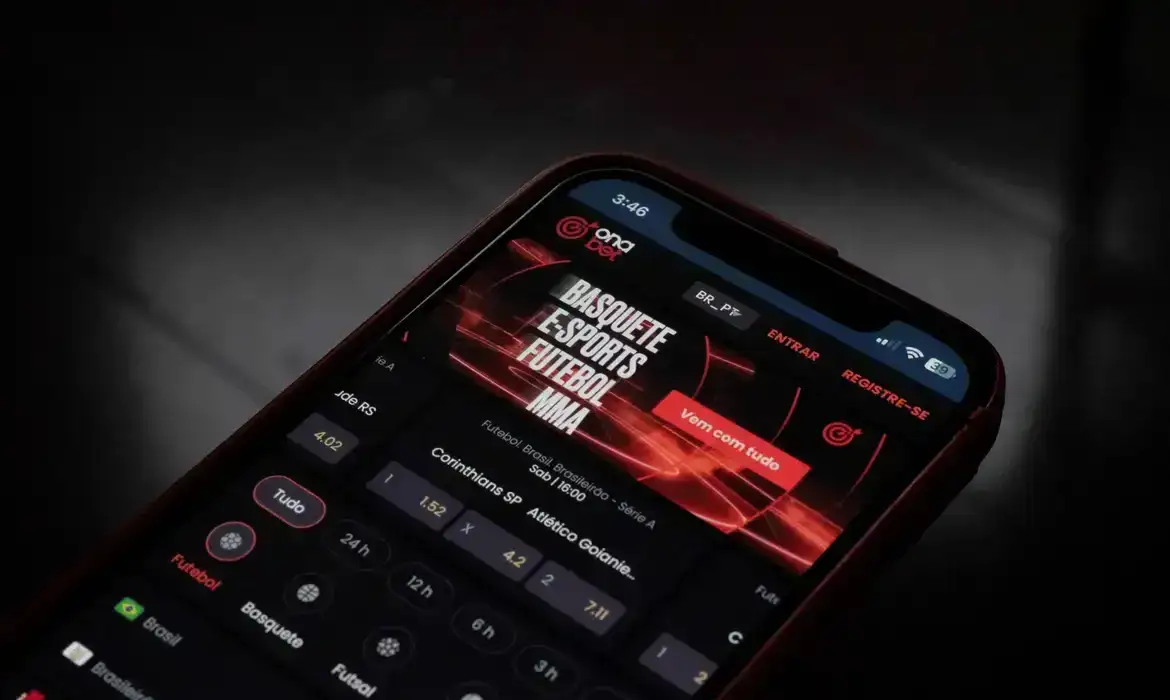
Os bancos e as instituições financeiras começam nesta sexta-feira (9) a devolver cerca de R$ 1,325 bilhão que permaneceu nas contas de apostadores após o encerramento das plataformas de apostas on-line abrangidas pela Medida Provisória (MP) 1.394/2026, do governo federal.

A restituição deve beneficiar aproximadamente 26,5 milhões de apostadores e seguir até a próxima quarta-feira (14).
O prazo para retirar voluntariamente os valores nas plataformas terminou às 23h59 de segunda-feira (5). No dia seguinte, os sites e aplicativos afetados pela medida começaram a sair do ar.
As empresas de apostas tiveram até quinta-feira (8) para encaminhar às instituições financeiras os dados dos saldos vinculados aos CPFs e às contas bancárias utilizadas nos depósitos.
Como receber
A devolução será realizada pelas instituições financeiras, conforme o cronograma estabelecido pelo governo. Os apostadores devem acompanhar as movimentações da conta bancária utilizada para depositar dinheiro nas plataformas.
Veja as principais datas:
- 5 de outubro: fim do prazo para saque voluntário nas plataformas;
- 6 de outubro: início da retirada do ar dos sites e aplicativos afetados;
- 7 e 8 de outubro: envio dos dados dos saldos aos bancos;
- 9 a 14 de outubro: período previsto para a devolução pelas instituições financeiras;
- A partir de 14 de outubro: a Caixa Econômica Federal assume os casos em que houver impedimentos operacionais.
Dinheiro na Caixa
Se a devolução não for concluída por dificuldades operacionais, os valores remanescentes serão encaminhados à Caixa Econômica Federal a partir de 14 de outubro. O banco público ficará responsável por intermediar os pagamentos pendentes.
Segundo o Ministério da Fazenda, as orientações para os apostadores nessa etapa serão divulgadas pelos canais oficiais. Por isso, é importante acompanhar os comunicados do governo e da instituição financeira.
Saldos pequenos
Parte significativa dos recursos está distribuída em contas com valores muito baixos. Segundo o governo, 86,2 milhões de contas mantinham saldos entre R$ 0,01 e R$ 0,99, que somavam R$ 15,5 milhões.
O número de contas é superior ao de apostadores porque uma mesma pessoa pode ter cadastro em diferentes plataformas.
Valores sob investigação
O governo também acompanha os saldos elevados que permaneceram nas plataformas. O ministro da Fazenda, Dario Durigan, afirmou que cerca de 40 CPFs estão sob análise devido aos montantes mantidos nas contas, para apurar possíveis irregularidades, incluindo suspeitas de lavagem de dinheiro.
A medida provisória que determinou o encerramento das operações abrangidas pela decisão foi publicada em 25 de setembro e ainda precisa ser aprovada pelo Congresso Nacional dentro do prazo legal para continuar em vigor.
Atenção a golpes
Para evitar fraudes durante a devolução dos recursos, os apostadores devem:
- Consultar os canais oficiais do governo e dos bancos;
- Desconfiar de mensagens que cobrem taxas para liberar o dinheiro;
- Não fornecer senhas ou códigos bancários a terceiros;
- Confirmar diretamente com a instituição financeira qualquer informação sobre o pagamento.
A restituição deve seguir o cronograma oficial e não há necessidade de pagar valores antecipados para receber o saldo.
Por que as bets foram proibidas?
A ofensiva contra as apostas faz parte de um pacote de medidas econômicas voltado ao combate ao endividamento das famílias e aos problemas associados ao uso compulsivo de jogos virtuais. O governo também determinou medidas contra plataformas clandestinas.
A regulamentação das apostas de quota fixa começou a ser estruturada em 2023. O setor havia sido legalizado em 2018, no fim do governo Michel Temer, mas a regulamentação prevista originalmente não foi implementada dentro dos prazos estabelecidos.
Wellton Máximo – Repórter da Agência Brasil
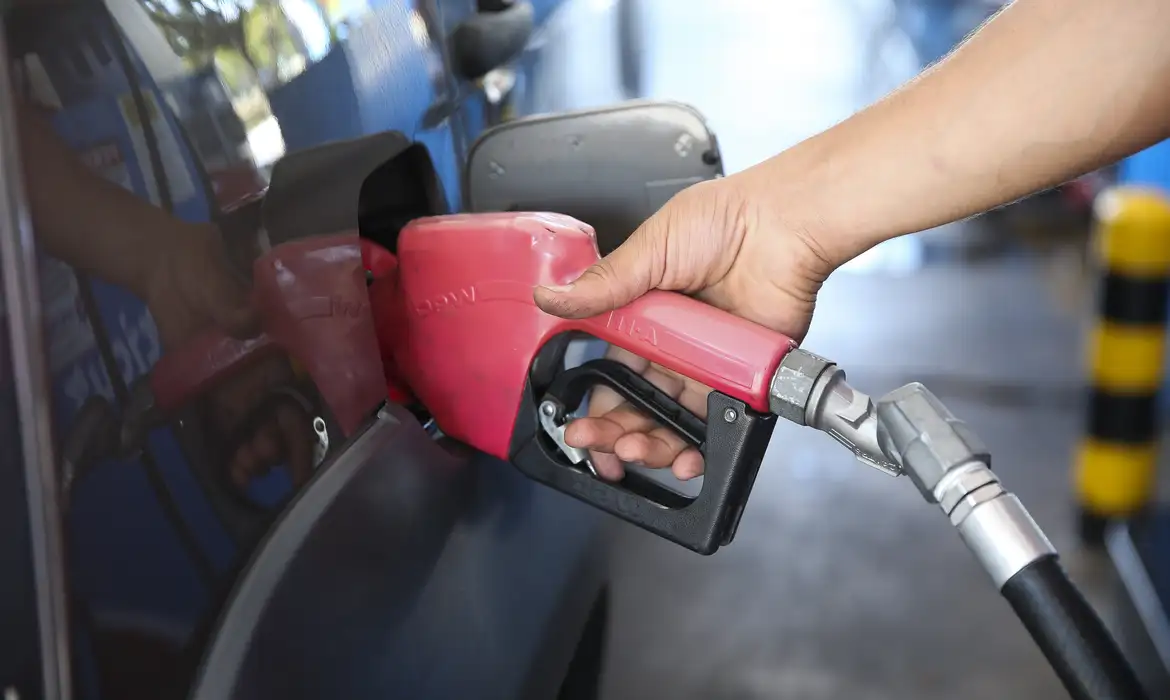
O governo federal deve manter por mais 30 dias a subvenção de R$ 2,12 por litro de diesel, disse nesta quinta-feira (24) o ministro do Planejamento e Orçamento, Bruno Moretti. A prorrogação deverá ser anunciada ainda nesta semana.

Atualmente, o benefício é resultado da combinação de duas medidas: uma subvenção de R$ 1,12 por litro, cuja validade termina neste sábado (26), e outra de R$ 1 por litro, anunciada pelo governo no início de setembro.
Em entrevista para explicar a liberação de R$ 1,8 bilhão no Orçamento de 2026, Moretti afirmou nesta quinta-feira (24) que a tendência é manter o valor atual por mais um mês.
“Vamos levar ao presidente [Luiz Inácio Lula da Silva] , mas, frente aos indicadores, a tendência é que a gente mantenha [a subvenção]”, ressaltou o ministro.
Duas medidas
A subvenção de R$ 1,12 por litro foi criada por uma medida provisória que perde validade no sábado. Já a MP mais recente, que estabeleceu o adicional de R$ 1, permite ao governo alterar o valor do benefício de acordo com as condições do mercado.
Na prática, o governo poderá elevar a subvenção prevista na medida mais recente para preservar o valor total de R$ 2,12 por litro.
A decisão ocorre em meio à preocupação com os efeitos da alta do petróleo e com problemas no mercado internacional de combustíveis relacionados ao conflito no Oriente Médio.
Pressão nos preços
A subvenção tem como objetivo reduzir a pressão sobre o preço do diesel no mercado doméstico, combustível utilizado principalmente no transporte de cargas e no transporte coletivo.
Segundo o governo, a medida também busca reduzir o risco de problemas no abastecimento interno diante das oscilações no mercado internacional.
Além do diesel, o Executivo anunciou neste mês outras medidas para reduzir os preços dos combustíveis:
- desoneração de R$ 0,63 por litro de PIS/Cofins sobre a gasolina;
- desoneração de R$ 0,19 por litro sobre o etanol;
- nova subvenção de R$ 1 por litro de diesel, somada ao benefício de R$ 1,12 já existente.
Somadas, as medidas adicionais anunciadas pelo governo representam um custo estimado de aproximadamente R$ 7 bilhões por mês para a União.
Decisão nesta semana
A manutenção do benefício ainda depende da formalização pelo governo. Moretti afirmou que a decisão será levada ao presidente Lula, mas indicou que a avaliação técnica da equipe econômica é favorável à continuidade da subvenção.
Caso seja confirmada, a medida evitará uma redução abrupta do benefício a partir deste sábado.

Fórum Nacional de Formação Esportiva acontece nesta quarta-feira (21)

Atenção: Defesa Civil alerta para risco de tempestade a partir de quinta-feira

Prefeitura alinha segurança e trânsito para a 2ª Corrida Rosa de Dourados

VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá

Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil

Receita Saudável: vitamina proteica

Você em Pauta: Andressa Lugnani empresária de sucesso no mercado de adesivos decorativos e revestimentos

Você em Pauta: Paulo Rocha empresário de sucesso no mercado imobiliário

Alan Guedes anuncia diminuição das restrições contra Covid-19 e volta às aulas presenciais
-
 Cidades5 anos ago
VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá
-
 Cidades5 anos ago
Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil
-
 Consumo4 anos ago
Receita Saudável: vitamina proteica
-
 Política5 anos ago
Reinaldo Azambuja anuncia reajuste geral de 10% para servidores de MS
-
 Economia5 anos ago
Procon realiza pesquisa de preços de autoescolas na Capital e dez municípios do interior
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Fim da greve em Dourados, Marçal e Barbosinha fazem contas e Marquinhos corajoso
-
 Consumo5 anos ago
Gasolina barata? Clique veja quais postos têm o combustível mais em conta na Capital
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Adriane on e a dança das cadeiras da janela eleitoral