Economia
Produção agrícola brasileira superou R$ 927 bilhões em 2025

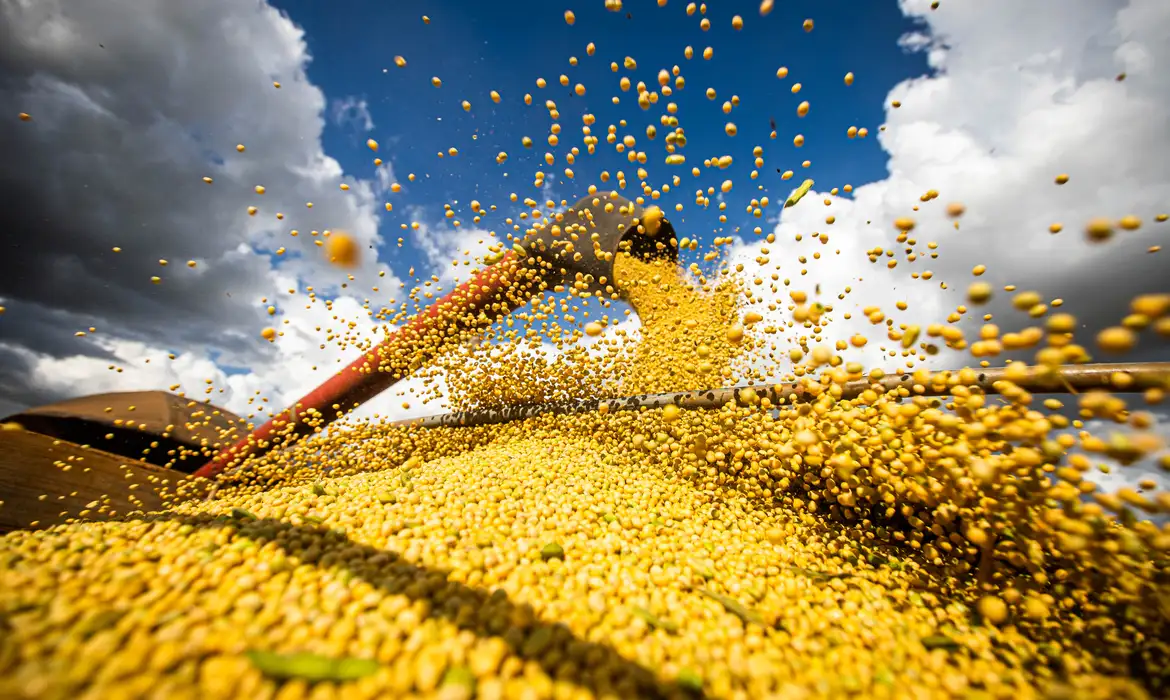
Após ter sofrido com condições climáticas desfavoráveis em 2024, a agricultura do Brasil chegou a 345,4 milhões de toneladas de cereais, leguminosas e oleaginosas em 2025. O volume supera em 18,2% o registrado no ano anterior, quando a produção foi prejudicada por efeitos do fenômeno El Niño.

O valor da produção, que combina o volume físico produzido com os preços praticados na venda, foi de R$ 927,2 bilhões, um salto de 18,4% na comparação com 2024.
Os valores são em moeda corrente do ano de cada pesquisa, ou seja, não estão corrigidos pela inflação. O montante de 2025 é o maior, pelo menos, desde quando o Plano Real foi criado, em 1994.
Os dados fazem parte da Produção Agrícola Municipal (PAM), divulgada nesta quinta-feira (17) pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
>> Leia mais: Mudança no mapa tira Sorriso (MT) do topo da produção agrícola.
Avanço de área
O levantamento mostrou também que, pela primeira vez, o Brasil rompeu a marca de 100 milhões de hectares de área colhida. Os 100,6 milhões de 2025 representam avanço de 4,4% na comparação com o ano anterior.
A área equivale a 1 milhão de quilômetros quadrados (km²), maior que todo o estado do Mato Grosso (903,2 mil km²) ou a quase toda a Bolívia (1,10 milhão km²).
Soja
Segundo o levantamento, a soja representou mais de um terço (34%) do valor da produção agrícola brasileira (R$ 315,2 bilhões), desempenho que mantém o Brasil como o maior produtor e exportador do mundo.
A safra de soja cresceu 14,4% em um ano, alcançando 165,2 milhões de toneladas, isto é, 20,8 milhões a mais que 2024.
O IBGE explica que o cenário internacional contribuiu para a manutenção do preço da soja.
“A conjuntura mostra que a guerra tarifária entre Estados Unidos e China fez com que o país asiático aumentasse a procura pelo grão de soja do Brasil, mantendo os preços internos da commodity estáveis ao longo dos últimos meses do ano”.
Veja os dez principais produtos agrícolas por valor da produção em 2025:
- Soja: R$ 315,2 bilhões
- Milho: R$ 122,1 bilhões
- Cana-de-açúcar: R$ 108,9 bilhões
- Café (em grão): R$ 100 bilhões
- Algodão (em caroço): R$ 40,6 bilhões
- Laranja: R$ 23,0 bilhões
- Arroz (em casca): R$ 19,6 bilhões
- Mandioca: R$ 18,9 bilhões
- Banana : R$ 16,4 bilhões
- Fumo (em folha): R$ 14,4 bilhões
O IBGE aponta que avanços tecnológicos na produção ajudaram a produção de algodão a crescer 16,4% em um ano e chegar a 6 milhões de toneladas, permitindo que o Brasil se tornasse o maior exportador mundial do produto.
“Resultado de investimentos em tecnologia, sustentabilidade e eficiência produtiva, principalmente no Cerrado brasileiro, tendo como destaque o Mato Grosso”, afirma.
“Essa conquista não apenas fortalece a economia, gerando bilhões em divisas e milhares de empregos diretos e indiretos, como também posiciona o país como referência global em práticas agrícolas modernas e competitivas, ampliando sua influência nos mercados têxtil e de commodities [matérias-primas negociadas em preços internacionais], completa.
O levantamento mostra que o valor da produção do café subiu 44,7%, ficando em quase R$ 100 bilhões. A produção atingiu 3,4 milhões de toneladas, alta de 3%, limitada por fatores climáticos e naturais, como exaurimento das plantas. No entanto, o aumento do valor da produção foi explicado pela “supervalorização do preço da saca no mercado internacional”.
Em 2025, Mato Grosso se manteve como principal celeiro do Brasil em valor da produção, que avançou 37,1% em um ano. Tudo o que foi colhido no estado representa 17,9% do total do país.
Confira os dez estados com maior valor da produção agrícola:
- Mato Grosso: R$ 165,6 bilhões
- São Paulo: R$ 124 bilhões
- Minas Gerais: R$ 109,4 bilhões
- Paraná: R$ 87,7 bilhões
- Goiás: R$ 72,7 bilhões
- Rio Grande do Sul: R$ 71,3 bilhões
- Bahia: R$ 55,5 bilhões
- Mato Grosso do Sul: R$ 47,8 bilhões
- Pará: R$ 38,4 bilhões
- Espírito Santo: R$ 33,7 bilhões
Centro-Oeste supera Sudeste
A análise dos valores da produção revela que, em 2025, o Centro-Oeste voltou a ultrapassar o Sudeste, invertendo a ordem de 2024.
No ano passado, o Centro-Oeste viu o valor crescer 31,8%, atingindo R$ 288 bilhões, impulsionado por soja, milho e algodão.
O Sudeste apresentou R$ 271 bilhões, com destaque para café e cana-de-açúcar.
Até 2017, o Sudeste sempre esteve à frente. De 2018 a 2023, o Centro-Oeste tomou a liderança, perdendo-a novamente em 2024, antes de retomá-la em 2025.
Ranking do valor de produção agrícola por regiões:
- Centro-Oeste: R$ 288 bilhões
- Sudeste: R$ 271 bilhões
- Sul: R$ 181,1 bilhões
- Nordeste: R$ 113,7 bilhões
- Norte: R$ 73,4 bilhões
Bruno de Freitas Moura – Repórter da Agência Brasil



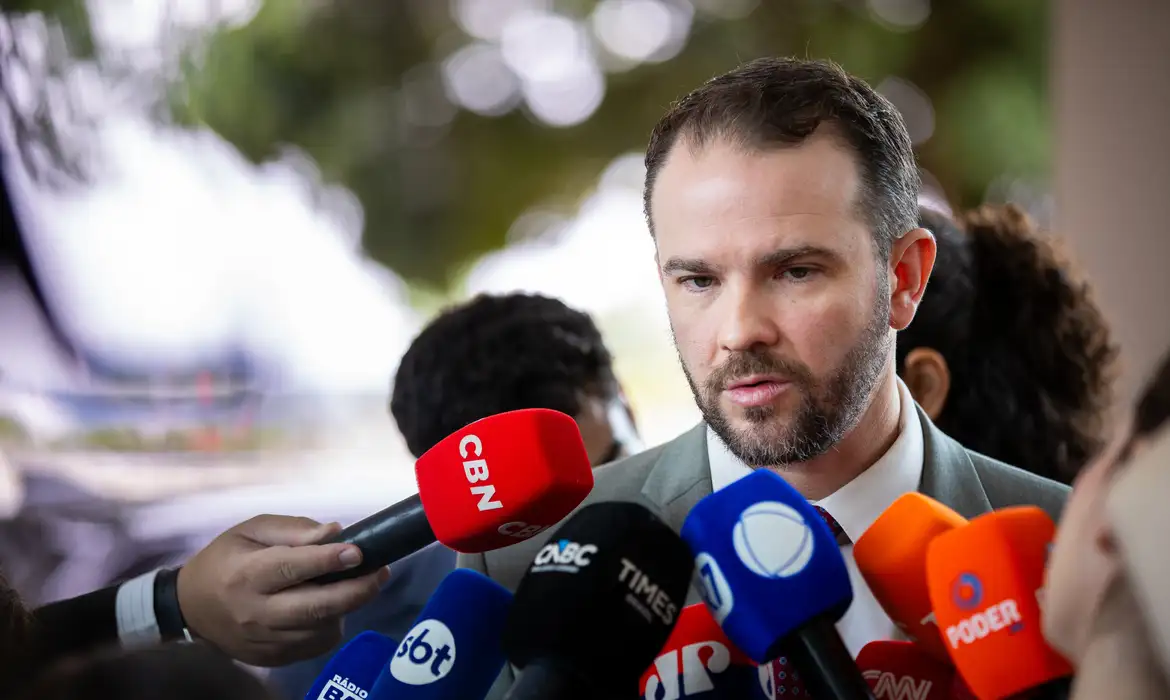
O ministro da Fazenda, Dario Durigan, afirmou nesta quinta-feira (5) que os dois novos impostos que entram em vigor a partir do início de 2027 não representam aumento de carga tributária. Segundo ele, o Imposto Seletivo e a Contribuição sobre Bens e Serviços (CBS) substituem tributos já existentes.

“A gente tem que considerar que são dois impostos novos, enquanto a gente acaba com cinco. São dois impostos que dão racionalidade e unificam a legislação sobre consumo”, argumentou Durigan. “Então não vai haver aumento de carga. Vamos ter ganho de transparência e racionalidade na tributação do consumidor.”
Os dois impostos foram criados pela Emenda Constitucional 132/2023, conhecida como Reforma Tributária.
A Medida Provisória (MP) 1.399/2026, que define as alíquotas e normas complementares do Imposto Seletivo, foi publicada nesta quarta-feira (4) no Diário Oficial da União. O texto já foi encaminhado ao Congresso, de acordo com o ministro.
O Imposto Seletivo substitui o Imposto sobre Produtos Industrializados (IPI) e incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
“Ele vai incidir sobre exclusivamente sobre bebida alcoólica, refrigerante, bebida açucarada, tabaco, carro, embarcação. Então, são alguns poucos itens. Com o fim do IPI para a indústria como um todo, a indústria fica desonerada, e a gente passa a ter o imposto seletivo sobre esses poucos setores.”
Durigan espera que a MP avance com rapidez no Congresso Nacional, uma vez que a matéria está “bem pactuada” e foi o próprio Legislativo que aprovou a criação do imposto.
Vitor Abdala – Repórter da Agência Brasil
O Comitê de Política Monetária (Copom) do Banco Central (BC) faz nesta quarta-feira (4) a penúltima reunião do ano. Mesmo com a alta recente do dólar, os analistas de mercado acreditam na sexta redução seguida de juros.

Atualmente em 13,75% ao ano, a Taxa Selic, os juros básicos da economia, deve ser reduzida para 13,5% ao ano, segundo o boletim Focus, pesquisa semanal do BC com instituições financeiras.
A taxa ficou em 15%, no maior nível em quase 20 anos, de junho de 2025 a março deste ano. Diferentemente das pesquisas anteriores, que apostavam em mais um corte na reunião de dezembro, os analistas de mercado agora apostam na manutenção da Selic em 13,5% no próximo mês.
A decisão será anunciada no início da noite desta quarta-feira.
O Copom estará desfalcado porque os mandatos dos ex-diretores de Organização do Sistema Financeiro Renato Gomes e de Política Econômica Diego Guillen expiraram no fim de 2025. O presidente Luiz Inácio Lula da Silva até agora não encaminhou as indicações dos substitutos ao Congresso Nacional.
Na ata da reunião de setembro, o Copom reafirmou a cautela com a condução da política monetária em meio à pressão por demanda sobre a inflação.
O documento, no entanto, foi divulgado antes dos efeitos da reeleição do presidente Luiz Inácio Lula da Silva sobre o mercado financeiro.
Além da instabilidade no câmbio, a inflação sofre com a pressão do petróleo e do aumento dos gastos públicos sobre os preços. Outro fator é o El Niño, que deve pressionar o preço dos alimentos nos próximos meses.
Inflação
Apesar de um repique em setembro, a inflação recuou em outubro. A prévia da inflação oficial pelo Índice Nacional de Preços ao Consumidor Amplo-15 (IPCA-15) caiu pela metade e ficou em 0,32% no mês passado.
No acumulado de 12 meses, a prévia, no entanto, subiu de 4,5% para 4,62%, acima do teto da meta de inflação.
O Instituto Brasileiro de Geografia e Estatística (IBGE) só divulgará o IPCA cheio de setembro no próximo dia 12.
Segundo o último boletim Focus, a estimativa de inflação para este ano subiu de 5,19% para 5,22%, por causa do conflito no Oriente Médio e da alta recente do dólar. Isso representa inflação acima do teto da meta contínua estabelecida pelo Conselho Monetário Nacional (CMN). Oficialmente, a meta está em 3%, podendo chegar a 4,5% por causa do intervalo de tolerância de 1,5 ponto.
Taxa Selic
A taxa básica de juros é usada nas negociações de títulos públicos emitidos pelo Tesouro Nacional no Sistema Especial de Liquidação e Custódia (Selic) e serve de referência para as demais taxas da economia. Ela é o principal instrumento do Banco Central para manter a inflação sob controle.
O BC atua diariamente por meio de operações de mercado aberto – comprando e vendendo títulos públicos federais – para manter a taxa de juros próxima do valor definido na reunião.
Quando o Copom aumenta a taxa básica de juros, pretende conter a demanda aquecida, e isso causa reflexos nos preços porque os juros mais altos encarecem o crédito e estimulam a poupança. Desse modo, taxas mais altas também podem dificultar a expansão da economia. Mas, além da Selic, os bancos consideram outros fatores na hora de definir os juros cobrados dos consumidores, como risco de inadimplência, lucro e despesas administrativas.
Ao reduzir a Selic, a tendência é de que o crédito fique mais barato, com incentivo à produção e ao consumo, reduzindo o controle da inflação e estimulando a atividade econômica.
O Copom reúne-se a cada 45 dias. No primeiro dia do encontro, são feitas apresentações técnicas sobre a evolução e as perspectivas das economias brasileira e mundial e o comportamento do mercado financeiro. No segundo dia, os membros do Copom, formado pela diretoria do BC, analisam as possibilidades e definem a Selic.
Meta contínua
Pelo sistema de meta contínua em vigor desde janeiro de 2025, a meta de inflação que deve ser perseguida pelo BC, definida pelo Conselho Monetário Nacional, é de 3%, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Ou seja, o limite inferior é 1,5% e o superior é 4,5%.
No modelo de meta contínua, a meta passa ser apurada mês a mês, considerando a inflação acumulada em 12 meses. Em novembro deste ano, a inflação desde dezembro de 2025 é comparada com a meta e o intervalo de tolerância. Em dezembro deste ano, o procedimento se repete, com apuração a partir de janeiro do mesmo ano. Dessa forma, a verificação se desloca ao longo do tempo, não ficando mais restrita ao índice fechado de dezembro de cada ano.
No último Relatório de Política Monetária, divulgado no fim de setembro pelo Banco Central, a autoridade monetária manteve em 5,2% a previsão para o IPCA este ano, mas a estimativa pode ser revista caso a alta do dólar persista.
A próxima edição do documento, que substituiu o Relatório de Inflação, será divulgada no fim de dezembro.
Wellton Máximo – Repórter da Agência Brasil
Os micro e pequenos empresários precisam ficar atentos. Acaba nesta sexta-feira (30) o prazo para a escolha do regime tributário que entrará em vigor em janeiro, com a reforma tributária.

Os negócios que desejarem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até sexta-feira para registrar a opção. Quem não fizer a escolha continuará a recolher pelo regime simplificado, que tem uma alíquota variável por tipo e tamanho de negócio posteriormente rateada em diversos tributos.
Também na sexta-feira acaba o prazo para as empresas regularizarem as pendências que impediram o ingresso no Simples Nacional. O prazo de opção pelo regime acabou no dia 15.
O Simples Nacional é um regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano. Por causa do novo sistema tributário, o Comitê Gestor do Simples Nacional (CGSN) antecipou a escolha do regime tributário.
As empresas que desejarem ingressar no regime em 2027 devem fazer o pedido até 30 de outubro. Até então, a opção pelo Simples era realizada em janeiro de cada ano.
A data limite acabaria em 30 de setembro, mas, após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o CGSN estendeu o prazo para 15 de outubro.
O novo prazo foi regulamentado por resolução do CGSN editada no fim de setembro. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo.
As micro e pequenas empresas têm de 3 de novembro a 20 de dezembro para desistir das opções. O prazo vale tanto para reverter a inclusão no Simples como para cancelar o recolhimento do IBS e da CBS a partir de 2027.
O que muda
A nova regra vale para empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027.
Os novos prazos são:
- 1º de setembro a 15 de outubro de 2026: período para solicitar a opção pelo Simples Nacional para 2027;
- 1º de setembro a 30 de outubro de 2026: escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027;
- 30 de outubro de 2026: regularização de pendências que tenham impedido opção pelo Simples Nacional;
- 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções.
As seguintes datas estão mantidas:
- 1º de janeiro de 2027: início dos efeitos da opção;
- 1º a 31 de março de 2027: nova oportunidade para escolher o recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre.
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário.
IBS e CBS
Outra mudança envolve a forma de recolhimento do IBS e da CBS. A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deveria ter sido feita em setembro, com validade de janeiro a junho.
Quem não fez a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples.
A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre.
A escolha pode ter impacto especialmente para empresas que vendem para outras empresas, devido à possibilidade de geração e aproveitamento de créditos tributários.
Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como:
- perfil dos clientes;
- cadeia de fornecedores;
- possibilidade de geração e aproveitamento de créditos;
- formação de preços;
- impacto dos novos tributos no fluxo financeiro.
Optantes
Quem já está no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime.
Ainda assim, é recomendado verificar a situação fiscal da empresa em setembro deste ano para identificar eventuais pendências ou exclusões para 2027.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção.
Quem quiser retirar esses dois tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Abertura
As empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.
Nesse caso, a opção pelo Simples Nacional feita no momento da inscrição do CNPJ produzirá efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027.
A escolha relacionada ao IBS e à CBS pelo regime regular também poderá ser feita na abertura da empresa, com efeitos a partir de janeiro de 2027.
Se o empresário não quiser permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
Desistência
A antecipação da opção também criou uma possibilidade de desistência.
Quem fez o pedido até 15 de outubro poderá cancelar a solicitação até 30 de novembro de 2026.
O cancelamento, porém, será irretratável. Isso significa que, depois de desistir, a empresa não poderá fazer uma nova opção para produzir efeitos em 2027.
A antecipação também permite que eventuais pendências sejam identificadas antes do início do ano. Em caso de indeferimento por problemas que possam ser regularizados, a empresa terá prazo para corrigir a situação.
Regra do MEI
A mudança não altera o calendário de opção pelo Simei, sistema aplicável ao Microempreendedor Individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Dessa forma, a antecipação para setembro não deve ser confundida com as regras específicas aplicáveis aos microempreendedores individuais.
NFS-e nacional
Outra mudança anunciada pelo CGSN envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional foi adiada de 1º de setembro para 1º de novembro de 2026.
O adiamento busca dar mais tempo para municípios e empresas realizarem adaptações tecnológicas e operacionais.
Entre as providências recomendadas estão:
- testar a emissão das notas;
- verificar a integração com sistemas de gestão;
- conferir a parametrização dos dados fiscais;
- preparar os procedimentos internos antes do início da obrigatoriedade.
A regulamentação também altera a forma de prestação de informações fiscais e socioeconômicas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como declaração separada. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), com entrega anual de janeiro a março.
A mudança faz parte da adaptação do Simples Nacional ao novo modelo tributário.
Planejamento
Com setembro concentrando decisões relevantes para o próximo ano, especialistas recomendam que empresas e contadores antecipem a análise tributária.
A escolha entre manter IBS e CBS no Simples ou recolhê-los pelo regime regular pode produzir efeitos diferentes dependendo do setor, dos fornecedores e do perfil dos clientes.
Por isso, antes de formalizar a opção, a recomendação é que a micro e pequena empresa simule os dois cenários, além de revisar os sistemas, a emissão de notas fiscais e planejar o caixa para 2027.
Wellton Máximo – Repórter da Agência Brasil

MEC Enem reúne recursos gratuitos para a reta final de preparação

Ministro diz que novos impostos não trazem aumento de carga tributária

Com apoio da Prefeitura, 11 atletas da Capital disputam torneio nacional de ginástica rítmica

VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá

Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil

Receita Saudável: vitamina proteica

Você em Pauta: Andressa Lugnani empresária de sucesso no mercado de adesivos decorativos e revestimentos

Você em Pauta: Paulo Rocha empresário de sucesso no mercado imobiliário

Alan Guedes anuncia diminuição das restrições contra Covid-19 e volta às aulas presenciais
-
 Cidades5 anos ago
VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá
-
 Cidades5 anos ago
Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil
-
 Consumo4 anos ago
Receita Saudável: vitamina proteica
-
 Política5 anos ago
Reinaldo Azambuja anuncia reajuste geral de 10% para servidores de MS
-
 Economia5 anos ago
Procon realiza pesquisa de preços de autoescolas na Capital e dez municípios do interior
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Fim da greve em Dourados, Marçal e Barbosinha fazem contas e Marquinhos corajoso
-
 Consumo5 anos ago
Gasolina barata? Clique veja quais postos têm o combustível mais em conta na Capital
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Adriane on e a dança das cadeiras da janela eleitoral