Economia
Economia brasileira cresce 3,4% em 2024, maior alta desde 2021


A economia brasileira cresceu 3,4% em 2024, a maior expansão desde 2021. O resultado do Produto Interno Bruto (PIB, conjunto de bens e serviços produzidos no país) foi divulgado na manhã desta sexta-feira (7) pelo Instituto Brasileiro de Geografia e Estatística (IBGE).

O resultado representa o quarto ano seguido de crescimento. De acordo com o IBGE, o PIB brasileiro chega a R$ 11,7 trilhões.
Os setores de serviços e indústria empurraram o PIB para cima, com altas de 3,7% e 3,3%, respectivamente, na comparação com 2023. Por outro lado, a agropecuária apresentou recuo de 3,2%.
Crescimento do nos últimos anos:
2020 (início da pandemia): -3,3%
2021: 4,8%
2022: 3%
2023: 3,2%
2024: 3,4%
O PIB pode ser calculado pela ótica da produção (análise do desempenho das atividades econômicas) ou do consumo (gastos e investimentos).
Pelo lado da produção, o IBGE destaca que três segmentos foram responsáveis por cerca da metade do crescimento do PIB em 2024:
– Outras atividades de serviços (5,3%)
– Indústria de transformação (3,8%)
– Comércio (3,8%)
Especificamente dentro da indústria, o destaque foi a construção, com alta de 4,3%.
A agropecuária apresentou queda depois de ter crescido 16,3% em 2023. Entre os motivos para o recuo estão efeitos climáticos diversos, que impactaram várias culturas importantes da lavoura, tendo como destaque a soja (-4,6%) e o milho (-12,5%).
Consumo
Pelo lado do consumo, o destaque foi o consumo das famílias, que se expandiu 4,8%. De acordo com a coordenadora de Contas Nacionais do IBGE, Rebeca Palis, a explicação está ligada à disponibilidade de renda para a população.
“Para o consumo das famílias tivemos uma conjunção positiva, como os programas de transferência de renda do governo, a continuação da melhoria do mercado de trabalho e os juros que foram, em média, mais baixos que em 2023”, analisa.
O Brasil terminou 2024 com taxa de desemprego de 6,6%, a menor já registrada. Segundo o IBGE, a taxa básica de juros (Selic) média de 2024 ficou em 10,9% ao ano (a.a.), contra 13% a.a. em 2023.
A Formação Bruta de Capital Fixo (FBCF), que representa os investimentos, também foram destaque, com alta de 7,3%. Apesar de ser uma alta superior ao consumo das famílias, tem peso menor no cálculo do PIB. O consumo do governo cresceu 1,9%
As importações apresentaram alta de 14,7% em 2024; e as exportações, 2,9%.
Quarto trimestre
No quarto trimestre, especificamente, a economia se expandiu 0,2%, o que é considerável estabilidade. Para Palis, um dos motivos de o país não ter crescido mais nos três meses do ano foi a inflação e o aumento dos juros – medida do Banco Central para combater o aumento de preços, porém com efeito de freio na atividade econômica.
“No quarto trimestre de 2024 o que chama atenção é que o PIB ficou praticamente estável, com crescimento nos investimentos, mas com queda no consumo das famílias. Isso porque no quarto trimestre tivemos um pouco de aceleração da inflação, principalmente a de alimentos”, diz Palis”.
“Continuamos tendo melhoria no mercado de trabalho, mas com uma taxa já não tão alta. E os juros começaram a subir em setembro do ano passado, o que já impactou no quarto trimestre”, explica Rebeca.
O PIB per capita – que representa o PIB dividido pelo número de habitantes – alcançou R$ 55.247,45, um avanço de 3% ante 2023, já descontada a inflação.
Matéria ampliada às 9h43



Os micro e pequenos empresários precisam ficar atentos. Acaba nesta sexta-feira (30) o prazo para a escolha do regime tributário que entrará em vigor em janeiro, com a reforma tributária.

Os negócios que desejarem recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular terão até sexta-feira para registrar a opção. Quem não fizer a escolha continuará a recolher pelo regime simplificado, que tem uma alíquota variável por tipo e tamanho de negócio posteriormente rateada em diversos tributos.
Também na sexta-feira acaba o prazo para as empresas regularizarem as pendências que impediram o ingresso no Simples Nacional. O prazo de opção pelo regime acabou no dia 15.
O Simples Nacional é um regime simplificado de tributação para quem fatura até R$ 4,8 milhões por ano. Por causa do novo sistema tributário, o Comitê Gestor do Simples Nacional (CGSN) antecipou a escolha do regime tributário.
As empresas que desejarem ingressar no regime em 2027 devem fazer o pedido até 30 de outubro. Até então, a opção pelo Simples era realizada em janeiro de cada ano.
A data limite acabaria em 30 de setembro, mas, após diálogo com o Conselho Federal de Contabilidade e o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (Sebrae), o CGSN estendeu o prazo para 15 de outubro.
O novo prazo foi regulamentado por resolução do CGSN editada no fim de setembro. As normas incorporaram ao regime simplificado o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), tributos criados pela reforma tributária sobre o consumo.
As micro e pequenas empresas têm de 3 de novembro a 20 de dezembro para desistir das opções. O prazo vale tanto para reverter a inclusão no Simples como para cancelar o recolhimento do IBS e da CBS a partir de 2027.
O que muda
A nova regra vale para empresas que ainda não são optantes pelo Simples Nacional e querem utilizar o regime a partir de janeiro de 2027.
Os novos prazos são:
- 1º de setembro a 15 de outubro de 2026: período para solicitar a opção pelo Simples Nacional para 2027;
- 1º de setembro a 30 de outubro de 2026: escolha do regime regular da CBS e do IBS para o primeiro semestre de 2027;
- 30 de outubro de 2026: regularização de pendências que tenham impedido opção pelo Simples Nacional;
- 3 de novembro a 20 de dezembro de 2026: prazo para desistir das opções.
As seguintes datas estão mantidas:
- 1º de janeiro de 2027: início dos efeitos da opção;
- 1º a 31 de março de 2027: nova oportunidade para escolher o recolhimento do IBS e da CBS pelo regime regular, com efeitos no segundo semestre.
Criada por causa da transição para o novo sistema tributário, a alteração busca dar mais previsibilidade às empresas antes do início do ano-calendário.
IBS e CBS
Outra mudança envolve a forma de recolhimento do IBS e da CBS. A empresa poderá permanecer no Simples Nacional e, simultaneamente, optar pelo recolhimento desses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deveria ter sido feita em setembro, com validade de janeiro a junho.
Quem não fez a opção pelo regime regular nesse período permanecerá, no primeiro semestre, com IBS e CBS dentro da sistemática do Simples.
A decisão poderá ser revista em março de 2027, com efeitos para o segundo semestre.
A escolha pode ter impacto especialmente para empresas que vendem para outras empresas, devido à possibilidade de geração e aproveitamento de créditos tributários.
Por isso, a avaliação do regime não deve considerar apenas a alíquota. Também entram na análise fatores como:
- perfil dos clientes;
- cadeia de fornecedores;
- possibilidade de geração e aproveitamento de créditos;
- formação de preços;
- impacto dos novos tributos no fluxo financeiro.
Optantes
Quem já está no Simples Nacional, em regra, não precisa solicitar novamente a permanência no regime.
Ainda assim, é recomendado verificar a situação fiscal da empresa em setembro deste ano para identificar eventuais pendências ou exclusões para 2027.
As empresas que permanecerem no Simples e não quiserem recolher IBS e CBS pelo regime regular não precisarão fazer uma nova opção.
Quem quiser retirar esses dois tributos da sistemática do Simples deverá formalizar a escolha dentro do prazo estabelecido.
Abertura
As empresas abertas entre 1º de outubro e 31 de dezembro de 2026 terão uma regra específica.
Nesse caso, a opção pelo Simples Nacional feita no momento da inscrição do CNPJ produzirá efeitos tanto para o período restante de 2026 quanto para todo o ano de 2027.
A escolha relacionada ao IBS e à CBS pelo regime regular também poderá ser feita na abertura da empresa, com efeitos a partir de janeiro de 2027.
Se o empresário não quiser permanecer no Simples em 2027, poderá solicitar a exclusão por opção até o último dia de 2026.
Desistência
A antecipação da opção também criou uma possibilidade de desistência.
Quem fez o pedido até 15 de outubro poderá cancelar a solicitação até 30 de novembro de 2026.
O cancelamento, porém, será irretratável. Isso significa que, depois de desistir, a empresa não poderá fazer uma nova opção para produzir efeitos em 2027.
A antecipação também permite que eventuais pendências sejam identificadas antes do início do ano. Em caso de indeferimento por problemas que possam ser regularizados, a empresa terá prazo para corrigir a situação.
Regra do MEI
A mudança não altera o calendário de opção pelo Simei, sistema aplicável ao Microempreendedor Individual (MEI).
Para o MEI, a opção pelo Simei continua sendo realizada em janeiro de cada ano, até o último dia útil do mês.
Dessa forma, a antecipação para setembro não deve ser confundida com as regras específicas aplicáveis aos microempreendedores individuais.
NFS-e nacional
Outra mudança anunciada pelo CGSN envolve a emissão da Nota Fiscal de Serviço eletrônica (NFS-e) no emissor nacional.
A obrigatoriedade para empresas optantes pelo Simples Nacional foi adiada de 1º de setembro para 1º de novembro de 2026.
O adiamento busca dar mais tempo para municípios e empresas realizarem adaptações tecnológicas e operacionais.
Entre as providências recomendadas estão:
- testar a emissão das notas;
- verificar a integração com sistemas de gestão;
- conferir a parametrização dos dados fiscais;
- preparar os procedimentos internos antes do início da obrigatoriedade.
A regulamentação também altera a forma de prestação de informações fiscais e socioeconômicas.
A Declaração de Informações Socioeconômicas e Fiscais (Defis) deixará de ser apresentada como declaração separada. As informações passarão a ser incorporadas ao Programa Gerador do Documento de Arrecadação do Simples Nacional – Declaratório (PGDAS-D), com entrega anual de janeiro a março.
A mudança faz parte da adaptação do Simples Nacional ao novo modelo tributário.
Planejamento
Com setembro concentrando decisões relevantes para o próximo ano, especialistas recomendam que empresas e contadores antecipem a análise tributária.
A escolha entre manter IBS e CBS no Simples ou recolhê-los pelo regime regular pode produzir efeitos diferentes dependendo do setor, dos fornecedores e do perfil dos clientes.
Por isso, antes de formalizar a opção, a recomendação é que a micro e pequena empresa simule os dois cenários, além de revisar os sistemas, a emissão de notas fiscais e planejar o caixa para 2027.
Wellton Máximo – Repórter da Agência Brasil
A prévia da inflação oficial de outubro ficou em 0,32%, menos da metade do mês anterior (0,7%), conforme divulgou o Instituto Brasileiro de Geografia e Estatística (IBGE), nesta sexta-feira (23).

O resultado faz com que o Índice Nacional de Preços ao Consumidor Amplo 15 (IPCA-15) acumule 4,62% em 12 meses. Esse patamar fica acima da meta do governo, que tolera até 4,5% ao ano. Em setembro, o acumulado de 12 meses era 4,47%. Em outubro de 2025, o índice marcou 0,18%.
Veja o comportamento dos grupos de produtos e serviços apurados pelo IBGE em outubro:
– Alimentação e bebidas: 0,88% (impacto de 0,19 ponto percentual – p.p.)
– Despesas pessoais: 0,55% (0,06 p.p.)
– Vestuário: 0,53% (0,02 p.p.)
– Comunicação: 0,43% (0,02 p.p.)
– Artigos de residência: 0,28% (0,01 p.p.)
– Saúde e cuidados pessoais: 0,15% (0,02 p.p.)
– Educação: 0,09% (0,01 p.p.)
– Transportes: 0,05% (0,01 p.p.)
– Habitação: -0,10% (-0,02 p.p.)
No grupo alimentação e bebidas, o IBGE destaca que a alimentação no domicílio subiu 1,01%. Em setembro, variou 0,38%.
As maiores altas do grupo foram:
tomate: 24,54%
cebola: 13,63%
batata-inglesa: 10,96%
arroz: 5,80%
O tomate, aliás, foi o preço individual que mais pressionou o IPCA-15.
Pelo lado dos recuos, os principais subitens foram cenoura (-10,67%), frutas (-1,37%) e café moído (-1,16%).
No grupo transporte, a alta foi pressionada pelos combustíveis, que subiram 1,2% em outubro. Subiram os preços do óleo diesel (3,70%), etanol (2,73%) e da gasolina (0,92%). O gás veicular recuou 0,18%.
As passagens aéreas ficaram, em média, 9,24% mais em conta, sendo o subitem que mais puxou a prévia da inflação para baixo (impacto de -0,08 p.p.).
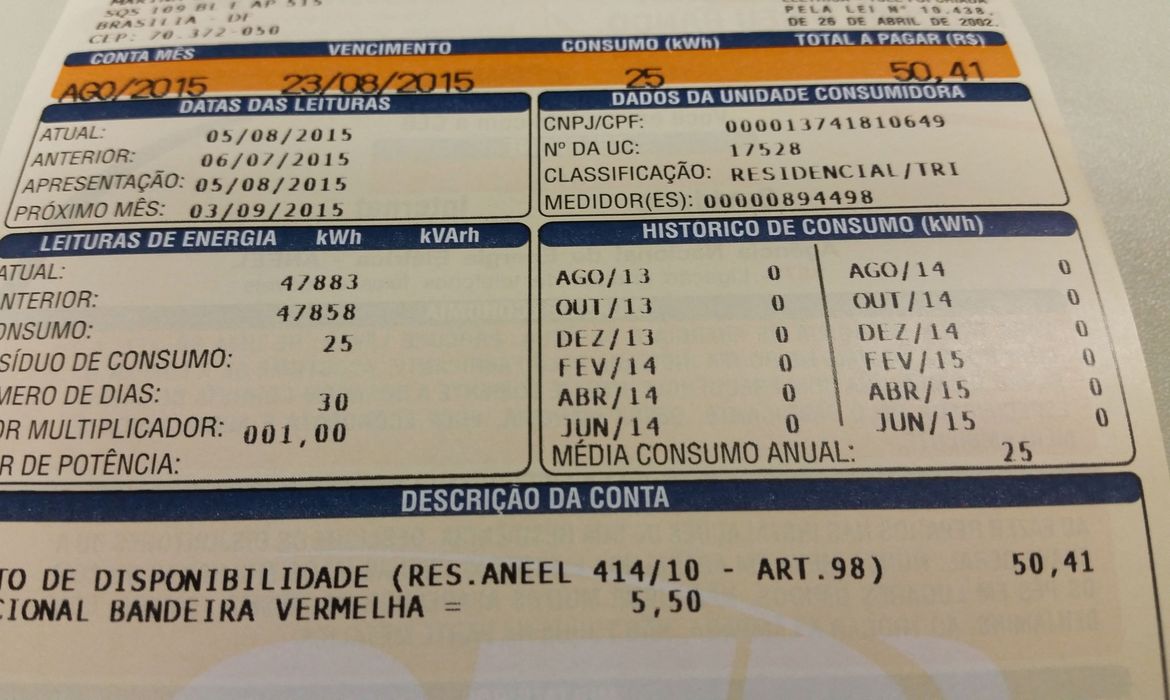
Único grupo a apresentar retração, a habitação (-0,10%) teve como principal contribuição negativa o custo da energia elétrica residencial, que variou -0,89%.
A explicação está na bandeira tarifária, que passou de amarela (com acréscimo de R$ 1,885 a cada 100 Kwh consumidos) para verde, sem cobrança adicional para os consumidores. ((https://agenciabrasil.ebc.com.br/economia/noticia/2026-09/apos-cinco-meses-conta-de-luz-voltara-bandeira-verde-em-outubro))
Em setembro, a conta de luz (+7,42%) tinha sido o principal motor de alta do IPCA-15. A explicação foi a devolução do bônus de Itaipu, desconto que os consumidores tiveram na conta de luz do mês de agosto. Sem o desconto, o preço voltou ao patamar normal em setembro.
Na avaliação do economista Roberto Luis Troster, coordenador do Centro de Estudos do Financiamento das Empresas Brasileiras (Cefeb) da Fundação Instituto de Pesquisas Econômicas (Fipe), não houve alívio disseminado dos preços, e a maior pressão veio dos alimentos.
“A desaceleração mensal é bem-vinda, mas ainda não demonstra uma trajetória consistente de queda da inflação. Em resumo: ganhou-se uma batalha contra a inflação, mas a guerra ainda não acabou”, avalia.
IPCA15 x IPCA
O IPCA-15 tem basicamente a mesma metodologia do IPCA, a chamada inflação oficial, que serve de base para a política de meta de inflação do governo: 3% no acumulado em 12 meses, com margem de tolerância de 1,5 p.p. para mais ou para menos.
A diferença está no período de coleta de preços e na abrangência geográfica. Na prévia, a pesquisa é feita e divulgada antes mesmo de acabar o mês de referência. Em relação à divulgação atual, o período de coleta foi de 16 de setembro a 14 de outubro.
Os dois índices levam em consideração uma cesta de produtos e serviços para famílias com rendimentos entre um e 40 salários mínimos. Atualmente o valor do mínimo é R$ 1.621.
O IPCA-15 coleta preços de 367 produtos e serviços (10 a menos que o IPCA) em 11 localidades do país (as regiões metropolitanas do Rio de Janeiro, Porto Alegre, Belo Horizonte, Recife, São Paulo, Belém, Fortaleza, Salvador e Curitiba, além de Brasília e Goiânia.); e o IPCA, 16 localidades (inclui Vitória, Campo Grande, Rio Branco, São Luís e Aracaju).
O IPCA cheio de outubro será divulgado em 12 de novembro.
O boletim Focus da última segunda-feira (19), sondagem do Banco Central (BC) com instituições do mercado financeiro, sinaliza que o mercado espera que a inflação de outubro fique em 0,32%.
Bruno de Freitas Moura – Repórter da Agência Brasil
A arrecadação das receitas federais somou R$ 239,4 bilhões em setembro, informou nesta quinta-feira (22) a Receita Federal. O valor representa crescimento real de 5,62%, descontada a inflação pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA), na comparação com setembro de 2025.

De janeiro a setembro, a arrecadação alcançou R$ 2,351 trilhões, com alta real de 6,97% em relação ao mesmo período do ano passado.
As receitas administradas pela Receita Federal totalizaram R$ 231,4 bilhões em setembro, com crescimento real de 5,03%. Nos nove primeiros meses do ano, a arrecadação dessas receitas chegou a R$ 2,25 trilhões, alta real de 6,89%.
Segundo a Receita, o resultado foi impulsionado principalmente pelo aumento da arrecadação da contribuição previdenciária, do PIS/Cofins, do Imposto de Renda Retido na Fonte (IRRF) sobre rendimentos de capital e do recolhimento de Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e Contribuição Social sobre o Lucro Líquido (CSLL). O órgão também destacou a arrecadação do Imposto de Exportação sobre óleo bruto.
Previdência
A arrecadação previdenciária somou R$ 64,6 bilhões em setembro, com alta real de 6,18%. O resultado refletiu os aumentos reais observados de 1,72% da massa salarial em agosto de 2026 (na comparação com o mesmo mês do ano anterior), bem como de 7,42% na arrecadação do Simples Nacional previdenciário em setembro de 2026 em relação a setembro de 2025.
Deve-se ainda ao crescimento de 14,88% no montante das compensações tributárias com débitos de receita previdenciária em relação a setembro de 2025.
“Houve, também, a reoneração escalonada da contribuição patronal dos municípios e da folha de pagamentos”, complementou a Receita.
Importações e rendimentos de capital
Os tributos incidentes sobre as importações arrecadaram R$ 13,3 bilhões no mês, com alta real de 21,07%, influenciados pelo crescimento das importações e pelo aumento das alíquotas efetivas de tributos e com o decréscimo de 4,15% na taxa média de câmbio.
O IRRF sobre rendimentos de capital somou R$ 12,06 bilhões em setembro, com alta real de 9,68%, impulsionado pelo aumento da arrecadação sobre aplicações de renda fixa e pela tributação de dividendos.
Acumulado do ano
No acumulado do ano, a arrecadação da Previdência alcançou R$ 575,9 bilhões, com alta real de 5,16%. Já o IRPJ e a CSLL arrecadaram R$ 444,2 bilhões, com alta de 5,76%.
O IRRF sobre rendimentos de capital arrecadou R$ 131,15 bilhões entre janeiro e setembro, com alta real de 17,57%. No mesmo período, o PIS/Pasep e a Cofins somaram R$ 466,55 bilhões – aumento real de 4,1%.
Pedro Peduzzi – Repórter da Agência Brasil

Prazo para empresas escolherem modelo do Simples acaba nesta sexta

Prefeitura abre inscrições para o 23º Jogos Municipais dos Idosos

Inscreva-se no curso gratuito de panificação da Funsat

VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá

Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil

Receita Saudável: vitamina proteica

Você em Pauta: Andressa Lugnani empresária de sucesso no mercado de adesivos decorativos e revestimentos

Você em Pauta: Paulo Rocha empresário de sucesso no mercado imobiliário

Alan Guedes anuncia diminuição das restrições contra Covid-19 e volta às aulas presenciais
-
 Cidades5 anos ago
VÍDEO: Fogo volta a ameaçar o pantanal em Corumbá
-
 Cidades5 anos ago
Unimed CG destaca-se entre os 50 maiores planos de saúde do Brasil
-
 Consumo4 anos ago
Receita Saudável: vitamina proteica
-
 Política5 anos ago
Reinaldo Azambuja anuncia reajuste geral de 10% para servidores de MS
-
 Economia5 anos ago
Procon realiza pesquisa de preços de autoescolas na Capital e dez municípios do interior
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Fim da greve em Dourados, Marçal e Barbosinha fazem contas e Marquinhos corajoso
-
 Consumo5 anos ago
Gasolina barata? Clique veja quais postos têm o combustível mais em conta na Capital
-
 Faísca e Fumaça5 anos ago
Faísca&Fumaça: Adriane on e a dança das cadeiras da janela eleitoral